Страхування житла від воєнних ризиків в Україні: що покриває та як отримати виплати
Дізнайтеся, як страхування житла в Україні захищає від воєнних ризиків, які є обмеження та як отримати виплати за пошкоджене майно
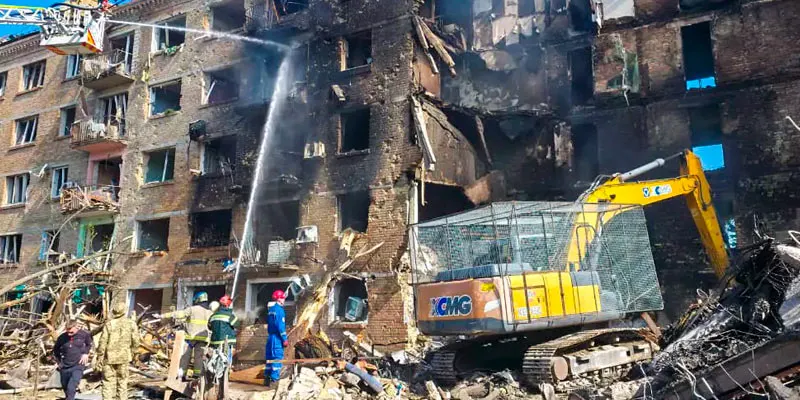
В умовах повномасштабної війни в Україні страхування житла від воєнних ризиків набуло особливої актуальності. Хоча сам воєнний стан не анулює чинні страхові договори, можливість отримання компенсації за пошкодження залежить від конкретних умов поліса, переліку застрахованих подій та винятків. Національний банк України (НБУ) рекомендує страховикам максимально спрощувати процедури врегулювання збитків у воєнний час, зокрема через дистанційну подачу документів.
Що включає страхове покриття воєнних ризиків для житла
Традиційні договори страхування нерухомості зазвичай покривають стандартні побутові ризики, як-от пожежі, стихійні лиха чи затоплення, тоді як воєнні дії часто виступають винятком. Однак після 24 лютого 2022 року українські страхові компанії розробили спеціальні програми або додаткові опції, що передбачають захист від воєнних ризиків. Ці поліси можуть покривати квартири, приватні будинки, дачі, капітальні господарські споруди, а також внутрішнє оздоблення, інженерні мережі, меблі, побутову та комп'ютерну техніку. Деякі програми дозволяють страхувати навіть сонячні панелі та домашні електростанції.
Воєнне покриття, як правило, охоплює пошкодження або повне знищення майна внаслідок:
- Прямого чи опосередкованого влучання ракет, дронів та інших боєприпасів.
- Падіння уламків літальних апаратів або боєприпасів.
- Наслідків роботи систем протиповітряної та протиракетної оборони.
- Вибухової хвилі від вибухів.
- Пожеж або вибухів, спричинених зазначеними воєнними подіями.
Важливо уважно вивчати умови договору, оскільки конкретний перелік ризиків визначається кожним страховиком індивідуально: один поліс може охоплювати широкий спектр подій, інший – лише окремі типи атак.
Обмеження та умови дії страхового договору
Договори страхування воєнних ризиків часто містять територіальні обмеження. Зазвичай страховики не приймають на покриття нерухомість, що розташована на тимчасово окупованих територіях або в зонах активних бойових дій. Деякі програми також встановлюють мінімальну відстань (наприклад, 100 або 150 км) від лінії бойового зіткнення або державного кордону з країнами-агресорами. Крім того, винятки можуть стосуватися майна поблизу військових об'єктів або місць дислокації військової техніки. Перед укладенням поліса необхідно перевірити, чи покриває страховик конкретний населений пункт та адресу.
Значна частина програм передбачає «період очікування» (зазвичай 7-15 днів), протягом якого страхове покриття ще не діє. Це означає, що подія, яка сталася до закінчення цього терміну, не буде вважатися страховим випадком. Точний момент початку відповідальності страховика завжди зазначається у договорі страхування.
Процедура отримання виплати та взаємодія з «єВідновленням»
Для отримання страхової виплати після пошкодження житла важливо дотримуватися встановленої процедури. Насамперед, необхідно повідомити страховика про подію у визначений договором термін. Також може знадобитися звернення до компетентних органів, таких як поліція або Державна служба України з надзвичайних ситуацій (ДСНС), для офіційної фіксації пошкоджень та обставин події. У багатьох випадках вимагається надання витягу з Єдиного реєстру досудових розслідувань щодо відкриття кримінального провадження, зокрема за статтею 438 Кримінального кодексу України про порушення законів та звичаїв війни. Документи від правоохоронних органів, ДСНС, а також фото- та відеодокази пошкоджень є ключовими для встановлення причини та розміру збитку. До приїзду представника страховика не рекомендується змінювати стан пошкодженого майна, якщо це не пов'язано з невідкладними заходами для запобігання подальшим збиткам.
Важливо враховувати, що пошкоджене житло може підпадати під комерційне страхування та державну програму «єВідновлення» одночасно. Якщо власник отримує державну компенсацію, страховик може врахувати її при розрахунку страхового відшкодування, якщо це передбачено договором. Тому під час подання страхової вимоги необхідно інформувати компанію про отриману або заявлену компенсацію з інших джерел.
Страхування житла від воєнних ризиків є важливим інструментом фінансового захисту в сучасних реаліях України. Ретельне вивчення умов договору, розуміння винятків та дотримання процедури повідомлення про страховий випадок дозволяють максимально ефективно скористатися цим видом страхування. У майбутньому, з огляду на тривалість воєнних дій, очікується подальша адаптація страхових продуктів до потреб населення та уточнення регуляторних норм НБУ щодо врегулювання воєнних збитків.
Чи покриває стандартний договір страхування житла воєнні ризики?
Зазвичай ні. Стандартні поліси страхування житла виключають воєнні дії з переліку страхових випадків, якщо тільки спеціальне воєнне покриття не було додано до договору окремо.
Які території не покриває страхування від воєнних ризиків?
Страхові компанії зазвичай не покривають нерухомість на тимчасово окупованих територіях, у зонах активних бойових дій, а також в регіонах, що знаходяться ближче певної відстані до лінії фронту чи кордону з країнами-агресорами.
Що таке період очікування у страхуванні воєнних ризиків?
Період очікування – це проміжок часу (зазвичай 7-15 днів) після укладення договору, протягом якого страхове покриття ще не починає діяти. Події, що сталися в цей період, не є страховими випадками.
Чи може орендар застрахувати орендоване житло від воєнних ризиків?
Так, орендар може застрахувати своє рухоме майно, розташоване в орендованому житлі, а також витрати на ремонт. Для цього потрібно підтвердити страховий інтерес, наприклад, договором оренди.