Майкл Сейлор підтримує Strive: чому конкуренція зміцнює біткойн-стратегію
Виконавчий голова MicroStrategy Майкл Сейлор висловив підтримку конкуренту Strive, аргументуючи, що розширення попиту на БТК вигідне обом компаніям. Як працює така парадоксальна логіка на ринку крипто-активів
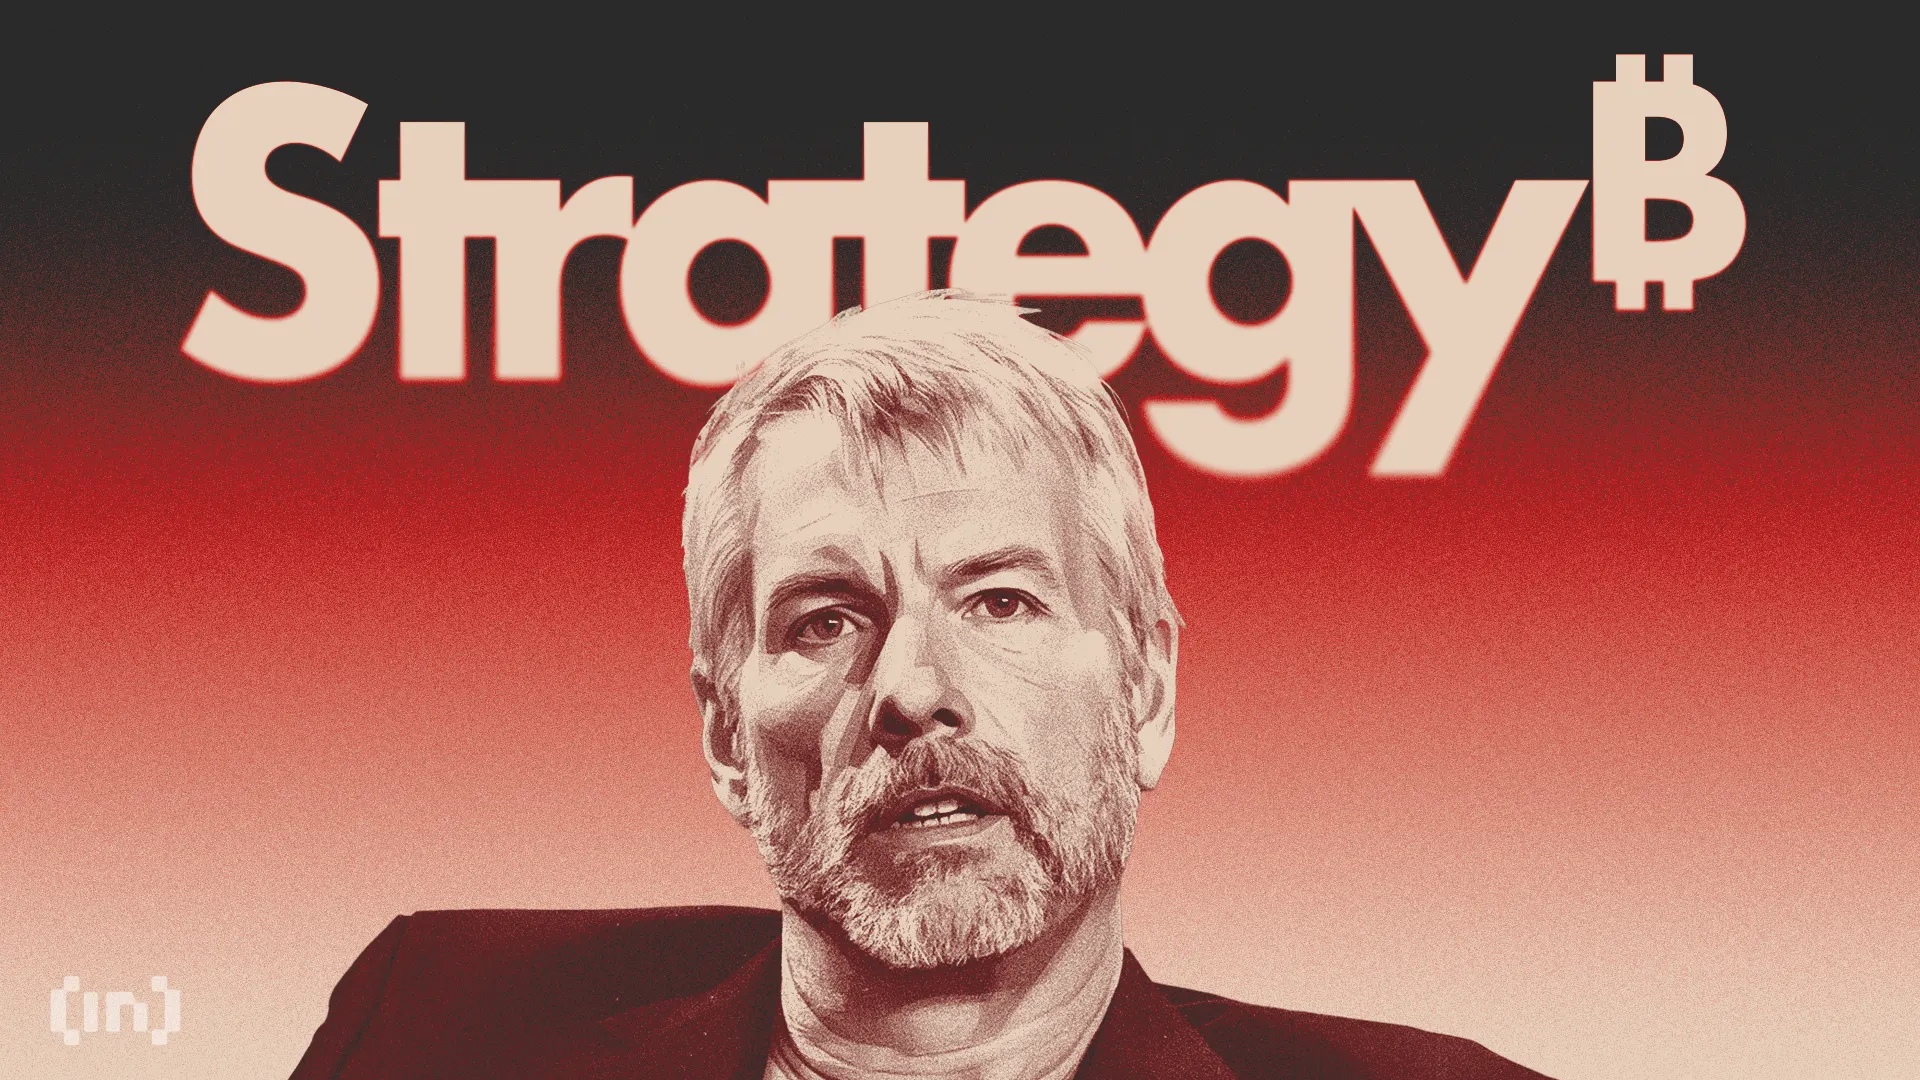
Виконавчий голова MicroStrategy Майкл Сейлор оприлюднив твір на платформі X (колишній Twitter) 30 вересня 2026 року, у якому підтримав своїх конкурентів у сегменті біткойн-резервів. Стратегія здається контринтуїтивною: чому лідер галузі бажає успіху прямому супернику?
Логіка спільного росту на ринку біткойна
Сейлор обґрунтував свою позицію простою економічною аргументацією. На його переконання, кожна нова одиниця біткойна, придбана Strive чи будь-яким іншим якісним емітентом Digital Credit, збільшує загальний попит на актив із фіксованою емісією. Збільшення попиту природно тисне на котирування вгору, посилюючи таким чином вартість портфелів усіх учасників ринку — і MicroStrategy, і Strive включно.
На цей момент MicroStrategy утримує 847 666 BTC, найбільший обсяг серед публічних компаній світу. Strive, згідно з BitcoinTreasuries, займає п'яту позицію з 27 462 BTC. Позиція лідера далеко не гарантована, тож стимулювання більш широкої інституціональної адопції робить гру позитивною для всіх гравців.
Виробництво цінних паперів та довіра інвесторів
Обидві компанії емітують похідні цінні папери, забезпечені біткойном. MicroStrategy пропонує STRC; Strive — SATA. Сейлор наголошує, що розширення такої пропозиції може підняти загальну довіру інвесторів та знизити вартість позикового капіталу для всіх учасників. Генеральний директор Strive Метт Коул погодився, зазначивши, що співпраця позиціонується як взаємна сила.
У березні 2026 року Strive придбала цінні папери STRC MicroStrategy обсягом $50 млн, що демонструє практичні зв'язки між компаніями поза конкуренцією. Це перетворює динаміку з чистого суперництва на комплементарне партнерство.
Обмеження у біткойн-стратегії
Однак у цій оптимістичній наративі є суттєві прогалини. Біткойн, на відміну від цінних паперів чи акцій, не генерує власного дивідендного доходу. Це означає, що дохід акціонерам компанії можливий лише за рахунок перепродажу активу на вищій ціні або залучення нових капіталів.
Неявна логіка залежить від неперервного збільшення котирувань — сценарій, вільний від ризиків. Аналітики DWF Ventures встановили, що лише четири з двадцяти провідних компаній з крипторезервами мають ринкову капіталізацію, яка перевищує вартість утримуваних монет. Цей факт сигналізує про інвесторський скептицизм щодо такої моделі.
Останню операцію Strive фінансовано на 85% через випуск SATA. Середньозважена ціна придбання становила $85 396 за монету при ринковій котируванні біткойна близько $83 699 у момент угоди — вищого, ніж ринкова ціна. Сейлор сам визнав ризик: навіть одна слаба структура здатна підірвати довіру до всієї індустрії Digital Credit на базі біткойна.
Чому Майкл Сейлор підтримує конкурента Strive?
Сейлор вважає, що збільшення попиту на біткойн від будь-яких якісних емітентів позитивно впливає на котирування активу та посилює вартість портфелів усіх учасників ринку, включно з MicroStrategy.
Скільки біткойна утримує MicroStrategy порівняно зі Strive?
MicroStrategy володіє 847 666 BTC — найбільшим обсягом серед публічних компаній, тоді як Strive утримує 27 462 BTC і займає п'яту позицію у світовому рейтингу.
Що таке STRC і SATA?
STRC і SATA — це цінні папери, емітовані відповідно MicroStrategy та Strive, які забезпечені біткойном і призначені для генерування регулярного доходу інвесторам.
Чи генерує біткойн дивіденди власникам?
Ні, біткойн не генерує власного доходу. Дохід можливий лише через перепродаж активу за вищою ціною або залучення нових капіталів через емісію цінних паперів.