Традиційне перестрахування як основна місткість ринку Європи
Munich Re підтверджує, що традиційне перестрахування залишається головним джерелом капіталу для європейського ринку. Капітал зростає швидше за альтернативні рішення, а перестраховики надають місткість навіть у періоди дефіциту
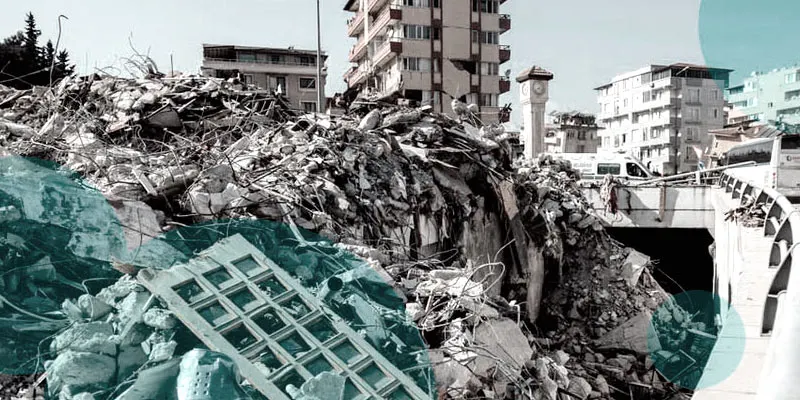
Європейський перестраховий ринок надалі спирається передусім на традиційне перестрахування як основний канал розподілу страхових ризиків та забезпечення капіталу для великих страховиків. На це вказує аналіз Munich Re — одного з найбільших перестраховиків світу. Компанія підкреслює, що саме традиційний перестраховий капітал залишається критичним буфером для покриття катастрофічних збитків від природних явищ і нових видів страхових ризиків, включаючи кібербезпеку.
Темпи зростання традиційного капіталу випереджають альтернативи
Глобальна перестрахувальна індустрія демонструє явну перевагу традиційних рішень над альтернативними інструментами капіталізації. За розрахунками Munich Re, співвідношення обсягів традиційного перестрахування до альтернативного капіталу розширилося з 3,5 у 2017 році до приблизно 4 у 2026 році. Це свідчить про стійкий попит на послуги класичних перестраховиків, які здатні накопичувати та утримувати великі портфелі ризиків.
Ключова перевага традиційного перестрахування полягає в здатності компаній утримувати ризики на власному балансі без переважного покладання на механізм ретроцесії — повторного перестрахування вже укладених договорів. Це забезпечує стабільність пропозиції перестрахувального покриття навіть у період, коли ринок відчуває гостру нестачу вільного капіталу.
Природні катастрофи та непікові ризики як основні драйвери попиту
Аналіз Munich Re показує, що протягом останніх двох десятиліть близько 70% від загальної суми застрахованих збитків європейського страхового ринку від природних явищ припадало на так звані непікові ризики. Це природні явища, які не входять до найпопулярніших сценаріїв катастроф у моделях ризику — такі як град, снігостанування, повені й повільні геологічні процеси, однак у сукупності вони завдають istotних матеріальних збитків.
Критичним чинником зростання катастрофічних збитків є концентрація дорогоцінного майна в зонах високого природного ризику, поєднана з постійним зростанням його вартості через інфляцію та розвиток. Одночасно дедалі чутливішим став вплив кліматичних змін. Улітку 2026 року температури у Франції перевищували історичну норму на 3,6 градуса Цельсія, а протягом 2025 року лісові пожежі охопили понад 10 тисяч квадратних кілометрів європейської території.
Довгостроковий тренд та комплексні страхові виклики
З 1980 року обсяги застрахованих збитків від природних катастроф у Європі зростають в середньому на 5% щороку, проте за останнє десятиліття ця динаміка значно прискорилася. Як наголошує компанія, навіть періоди з відносно скромними катастрофічними збитками не повинні створювати ілюзії безпеки — довгостроковий тренд залишається зростаючим.
Сучасні перестраховики мають одночасно протидіяти традиційним природним ризикам, кібертак та іншим нетиповим загрозам, які можуть спричинити багатонаправлені збитки однією подією. Традиційне перестрахування, на думку Munich Re, виокремлюється не лише ліквідністю та капіталом, але й глибокою фахівецькою аналітикою — дослідженням тенденцій ризиків, розробкою інноваційних видів покриття та активним моніторингом змін у характері страхових експозицій.
Що таке традиційне перестрахування і чим воно відрізняється від альтернативних рішень?
Традиційне перестрахування — це договір між страховиком та перестраховиком, за яким перестраховик бере на себе частину ризиків страховика. На відміну від альтернативних інструментів (катастрофічні облігації, фонди перестрахування), традиційні перестраховики утримують ризики на власному балансі та мають можливість маневрування капіталом.
Чому непікові ризики становлять таку загрозу для європейського страхового ринку?
Непікові ризики — це природні явища, які траплюються частіше за великі катастрофи, але їх накопичена шкода дуже значна. Вони часто недооцінюються в моделях ризику, проте за двадцять років припадали на 70% всіх застрахованих катастрофічних збитків у Європі.
На скільки зростають застраховані збитки від природних катастроф щороку?
Від 1980 року застраховані катастрофічні збитки в Європі зростають на 5% щороку в середньому. За останні десять років темпи прискорилися через концентрацію майна в зонах ризику та вплив кліматичних змін.
Як кліматичні зміни впливають на перестраховий ринок?
Кліматичні зміни проявляються у зростанні хвиль спеки, інтенсивнізації буль, розширенні сезонів пожеж і змінах частотності природних явищ. Це прямо збільшує кількість і суму страхових збитків, посилюючи попит на перестрахування.