Страхування воєнних ризиків в Україні: багаторівнева модель МЕ у 2026
Мінекономіки готує систему страхування воєнних збитків бізнесу ($4–10 млрд у 2026 р.) з держдержавним першим шаром і приватним покриттям. На ринку працюють 17 страховиків, 90% ризиків передають перестраховикам
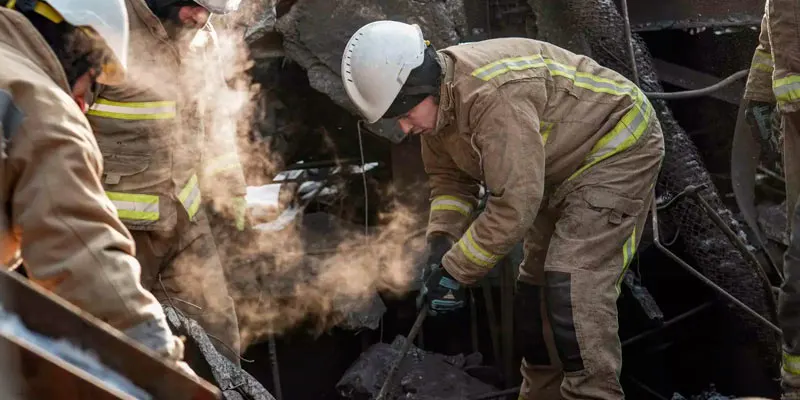
Українське міністерство економіки розробляє комплексний механізм компенсації воєнних ризиків бізнесу, передбачивши обсяг можливих прямих збитків від російської агресії у 2026 році у межах 4–10 мільярдів доларів США. Запропонована багаторівнева архітектура системи передбачає розподіл відповідальності: державний сектор покриватиме початковий шар збитків, тоді як приватні страховики залишатимуть додаткові ступені захисту для підприємств.
Стан комерційного ринку страхування воєнних ризиків
Сьогодні на українському страховому ринку з питань воєнних ризиків задіяно близько 17 страхових компаній, однак лише п'ять із них пропонують достатньо диверсифікований портфель відповідних продуктів. Така обмеженість пояснюється як структурними особливостями ринку, так і географічними обмеженнями — програми часто не поширюються на об'єкти по лівому березі Дніпра.
Критична залежність від міжнародного перестрахування унаочнює вразливість вітчизняного сегменту. Українські страховики передають у перестрахування майже 90 відсотків прийнятих воєнних ризиків, оскільки власна місткість недостатня для укриття великих промислових, енергетичних та логістичних об'єктів. Міжнародні перестраховики при цьому встановлюють жорсткі обмеження щодо територій, лімітів і переліку допустимих ризиків, що унеможливлює або суттєво обмежує доступ багатьох суб'єктів господарювання до комерційного страхування.
Архітектура багаторівневої системи державного та приватного покриття
Запровадження багаторівневої моделі, на якій наголошує заступник міністра економіки та довкілля Єгор Перелигін, коренево змінить підхід до розподілу ризиків. Державний рівень відповідальності встановлюватиме базовий рівень захисту, понад який підприємства матимуть змогу набути додаткові страхові ліміти у приватних страховиків. Такий устрій забезпечує зменшення ризикового навантаження на комерційні страховики — вони більше не розраховуватимуть своє портфоліо з першої гривні збитку, що розширює їх можливість приймати нові об'єкти на страхування.
За розрахунками Мінекономіки, обсяг державного страхового фонду може досягти 4 мільярдів доларів. Приблизно 1 мільярд доларів планують залучити за рахунок бюджетних надходжень від підвищення стандартної ставки податку на додану вартість з 20% до 21%, решту — за сприяння міжнародних партнерів України.
Фінансування та механізм реалізації
Органи державної влади вже застосовують попередню методику, яка діє на основі постанови Кабміну №1541, адміністратором якої є Експортно-кредитне агентство. Цей досвід сформував основу для розроблення комплексної багаторівневої конструкції. Мінекономіки одночасно опрацьовує диференційовані тарифи для різних категорій підприємств та визначає порядок розподілу виплат між державним механізмом та комерційним сегментом страхування.
Нова система матиме працювати у тісній взаємодії з приватним ринком, не заміняючи його, а створюючи сприятливі умови для розширення пропозиції страхових продуктів. Таким чином, державна активність має стимулювати, а не витісняти комерційну ініціативу страховиків у цій критичній сфері.
Які обсяги прямих воєнних збитків бізнесу прогнозує Мінекономіки на 2026 рік?
Мінекономіки оцінює можливі прямі збитки від російської агресії на рівні 4–10 мільярдів доларів США у 2026 році.
Як працюватиме багаторівнева система страхування воєнних ризиків?
Держава покриватиме перший шар збитку, а приватні страховики надаватимуть додаткове покриття понад державний рівень, що розширює доступність та місткість страхових продуктів для підприємств.
Скільки страховиків в Україні працює з воєнними ризиками?
На ринку задіяно близько 17 страховиків, але лише п'ять компаній пропонують достатньо широкий набір страхових продуктів для укриття воєнних ризиків.
Яке джерело фінансування розглядають для державного страхового фонду?
Одним із основних джерел є підвищення стандартної ставки ПДВ з 20% до 21%, що має забезпечити приблизно 1 мільярд доларів на формування фонду.