Страхування воєнних ризиків: що перевірити в договорі
Згадка про воєнні ризики в договорі не гарантує покриття всіх збитків від війни. Перевіряйте визначення страхового випадку, винятки, ліміти і франшизи до підписання
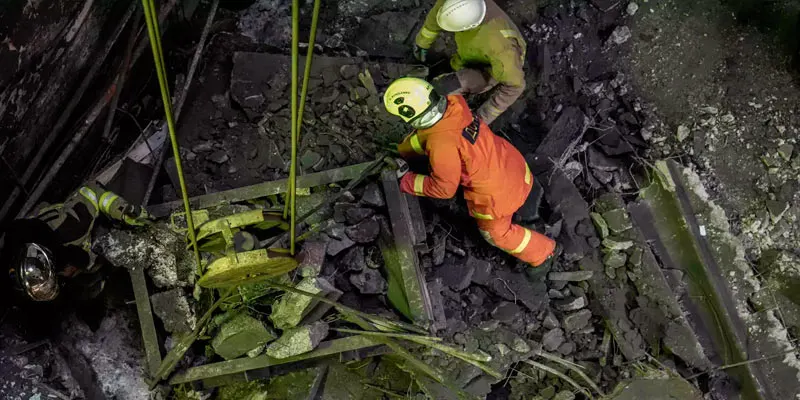
Наявність у договорі страхування посилання на воєнні ризики автоматично не означає, що страховик відшкодує кожний збиток, спричинений військовими діями. Фізичні пошкодження будинку, втрата можливості користуватися об'єктом внаслідок окупації та припинення виробництва мають різні юридичні визначення й можуть потребувати окремих умов договору. Цей аспект обговорювався на засіданні Комітету Національної асоціації страховиків України (НААУ) з питань захисту комерційних інтересів та капіталовкладень.
Що обов'язково перевірити перед укладенням договору
Перш ніж підписати угоду про страхування, підприємство повинно ретельно вивчити весь обсяг страхових умов, додатків, чітке визначення страхового випадку та винятків, географічні межі дії полісу, дату вступу страхування в силу, грошові ліміти й франшизи (власну частку збитку).
Особливої уваги заслуговують окремі умови щодо:
- територій під окупацією та процедури підтвердження втрати доступу;
- примусового вилучення або конфіскації майна органами влади;
- ушкоджень від уламків ракет, дронів і осколків;
- наслідків роботи українських протиповітряних систем;
- пожеж, що перейшли із сусідніх об'єктів.
Ключовий момент: страхування будівлі окремо не включає автоматичного покриття економічних втрат від зупинки діяльності. Страхування перерви в роботі бізнесу необхідно передбачити у договорі як додаткову послугу.
Документування збитку після атаки: що робити перший
Одразу після пошкодження застрахованого об'єкта підприємство зобов'язане повідомити страховика у встановлені договором терміни. Важливо провести доступну фото- та відеофіксацію, отримати акти від компетентних органів (поліція, ДСНС, енергонаглядачі) та узгодити схему осмотру майна страховиком.
Якщо доступ до об'єкта неможливий, слід задокументувати причини й письмово погодити зі страховиком альтернативний метод підтвердження убитку. Рекомендується зібрати докази, що включають:
- панорамні й деталізовані фотографії / відеозйомку з позначенням часу й місця;
- серійні номери обладнання й інвентарю;
- геоместа й координати часу знімків;
- витяги з ЄРДР та документи про право власності;
- кошториси й рахунки на ремонтні роботи.
Розпочинати відбудову без такої фіксації не варто, оскільки це може ускладнити визначення первісного стану та розміру переробок.
Як страховики оцінюють воєнні ризики
Під час андеррайтингу (оцінки ризику) страховики аналізують технологічні процеси підприємства, розмір об'єкта, кількість скляних поверхонь, сусідну забудову, прогнозні маршрути дронів та ракет, а також накопичення інших застрахованих об'єктів поблизу. Доступність такого покриття залежить від поточної безпекової обстановки й можливостей перестраховувачів надавати допомогу. Коли рівень воєнного ризику змінюється, умови прийняття об'єкта страховиком можуть переглядатися.
Якщо сусідні будинки постраждали від атак, це може погіршити умови страхування для вашої компанії через переоцінку концентрації ризику. Тому вся інформація про параметри полісу, виключення й вимоги до докладів має перевірятися ще до того, як сталася негативна подія, а не під час розгляду претензії.
Чи гарантує посилання на воєнні ризики в договорі повне покриття всіх убитків від війни?
Ні. Поточність про воєнні ризики не означає автоматичного відшкодування. Різні типи збитків (пошкодження, окупація, зупинка роботи) мають окремі умови й можуть потребувати додаткових угод.
Що потрібно зберегти як доказ убитку, якщо бізнес постраждав від атаки?
Фото- і відеофіксацію з часом і місцем, серійні номери обладнання, документи від поліції та ДСНС, витяги з ЄРДР, кошториси ремонту й документи про право власності. Почати ремонт без такої фіксації може ускладнити визначення розміру убитку.
Чи покривається страхуванням перерва в роботі бізнесу через воєнні дії?
Це залежить від умов договору. Страхування простою оформляється як окреме розширення і повинно бути передбачено додатково, оскільки покриття будівлі саме собою його не включає.
Як зміна обстановки впливає на умови страхування воєнних ризиків?
При зростанні рівня воєнного ризику й ушкодженнях поблизу страховики можуть переглянути умови прийняття об'єкта. Тому всі параметри полісу варто перевіряти до настання подій, а не під час оформлення претензії.