Solvency II в Україні: НБУ готує страховий ринок до ЄС до 2030
Нацбанк України розпочав масштабний проєкт з повної імплементації Solvency II, готуючи страховий ринок до європейських стандартів
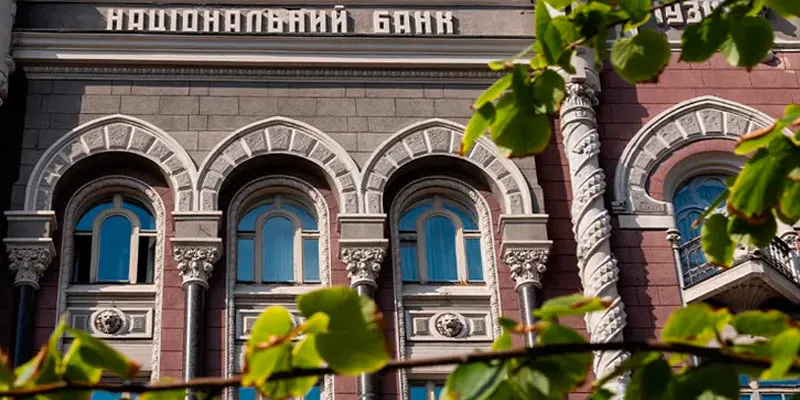
Національний банк України (НБУ) активно розпочав проєкт «Імплементація Solvency II в Україні», спрямований на повний перехід вітчизняного страхового ринку до європейських стандартів платоспроможності та нагляду. Ця ініціатива, офіційно відкрита 12 серпня 2026 року, має ключове значення для підготовки України до членства в Європейському Союзі. Перша зустріч регулятора з представниками страхових компаній, профільних об’єднань та актуарної спільноти відбулася вже 18 вересня того ж року, ознаменувавши старт масштабної трансформації. Проєкт передбачає оцінку готовності кожного страховика, потенційну докапіталізацію та навчання фахівців.
Чому Solvency II важливий для українського страхування
Режим Solvency II є комплексною системою регуляторних вимог для страхових компаній у Європейському Союзі, що фокусується на ризик-орієнтованій оцінці платоспроможності, вимогах до капіталу, управління ризиками, звітності та нагляду. За словами першого заступника голови НБУ Сергія Ніколайчука, успішна реалізація цього проєкту критично важлива для здатності українських страховиків працювати за правилами ЄС. Хоча з 1 січня 2024 року в Україні вже діє новий Закон «Про страхування», який імплементував до 30% положень Директиви Solvency II, Європейська комісія у 2025 році відзначила низький рівень узгодженості законодавства. НБУ планує завершити необхідні законодавчі зміни до кінця 2027 року, а практичне впровадження нових вимог має бути повністю завершене до моменту вступу України до ЄС.
Ключові зміни та етапи імплементації
Проєкт «Імплементація Solvency II в Україні» охоплює чотири основні напрями, які суттєво змінять ландшафт страхового ринку:
- Зміна вимог до платоспроможності: НБУ перегляне вимоги Pillar I, зокрема порядок розрахунку капіталу платоспроможності (SCR – Solvency Capital Requirement) та мінімального капіталу (MCR – Minimum Capital Requirement), приводячи їх у повну відповідність до Solvency II без використання альтернативних моделей.
- Кількісне дослідження впливу (QIS): Одним з основних етапів стане Quantitative Impact Study (QIS), під час якого НБУ оцінить вплив нових вимог на капітал, платоспроможність та фінансовий стан страхових компаній, ідентифікуючи тих, кому може знадобитися додаткова капіталізація.
- Нова звітність та розкриття інформації: Страховики перейдуть на кількісну та якісну звітність за стандартами EIOPA (Європейський орган страхування та пенсійного забезпечення), а також впровадять нові правила розкриття інформації.
- Трансформація нагляду НБУ: Регулятор перебудує власні процеси ризик-орієнтованого нагляду, щоб вони відповідали режиму Solvency II, забезпечуючи ефективний та пропорційний контроль за ринком.
Проєкт розрахований до 2030 року, передбачаючи активну співпрацю з українськими страховиками, актуаріями, об’єднаннями, а також з міжнародними партнерами, включаючи Світовий банк та іноземних регуляторів у межах проєкту Twinning.
Повна імплементація Solvency II є не просто технічною зміною, а стратегічним кроком до інтеграції українського фінансового сектора в європейський простір. Це підвищить довіру до страхових компаній, зміцнить їхню фінансову стійкість та забезпечить кращий захист інтересів споживачів. Для пересічного українця це означатиме більшу надійність страхових послуг та прозорість ринку, що є запорукою стабільного розвитку та європейської інтеграції.
Що таке Solvency II?
Solvency II – це система регуляторних вимог ЄС для страхових компаній, яка встановлює стандарти щодо капіталу, управління ризиками, звітності та нагляду для забезпечення їхньої платоспроможності.
Коли НБУ планує повністю імплементувати Solvency II в Україні?
НБУ планує завершити законодавчі зміни до кінця 2027 року, а повне практичне впровадження всіх вимог Solvency II має відбутися до моменту вступу України до Європейського Союзу, з реалізацією проєкту до 2030 року.
Як Solvency II вплине на українські страхові компанії?
Страхові компанії зіткнуться з новими вимогами до розрахунку капіталу (SCR, MCR), впровадженням ризик-орієнтованої системи управління, зміною звітності за стандартами EIOPA та посиленим наглядом, що може потребувати докапіталізації для деяких учасників ринку.
Який рівень імплементації Solvency II досягнуто в Україні наразі?
Станом на 2026 рік, за оцінкою НБУ, в Україні імплементовано до 30% положень Директиви Solvency II, незважаючи на набуття чинності нового Закону «Про страхування» з 1 січня 2024 року.