Резерв страховиків за воєнними ризиками сягнув 1 млрд грн у 2026
Українські страховики збільшили резерв за воєнними ризиками до 1 млрд грн. Дізнайтеся про виплати, нові покриття та державну підтримку бізнесу у 2026 році
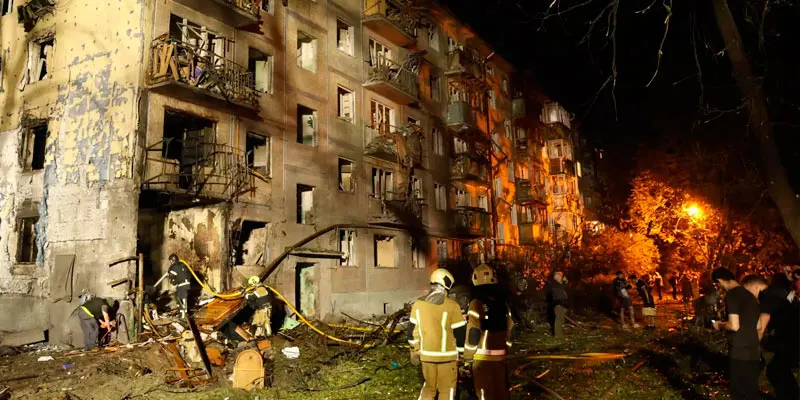
Український ринок страхування воєнних ризиків демонструє значне зростання, свідчать дані Національної асоціації страховиків України (НАСУ) за перше півріччя 2026 року. За цей період 17 страхових компаній сформували резерв заявлених, але ще не виплачених збитків у розмірі близько 977 млн грн. Фактичні виплати за воєнними ризиками склали 176,5 млн грн, причому покриття активно розширюється на нові категорії майна та бізнесу.
Динаміка виплат та зростання резервів страховиків
У першій половині 2026 року українські страховики виплатили клієнтам 176,5 млн грн за збитки, спричинені воєнними діями. Основна частина цих відшкодувань — 129,4 млн грн — припала на другий квартал (квітень-червень), тоді як у першому кварталі сума виплат становила 47,1 млн грн. Ця різниця підкреслює нерівномірність збиткового профілю, де одна серія атак може різко збільшити обсяг заявлених вимог та виплат.
Особливу увагу привертає показник резерву заявлених, але ще не виплачених збитків (РЗНЗ), який на кінець першого півріччя 2026 року сягнув 977 млн грн. З цієї суми 898 млн грн припадає на страхування майна (квартири, склади, комерційні площі), а 28 млн грн – на вантажі. Цей резерв відображає фінансові зобов'язання страховиків за подіями, що вже відбулися та були заявлені, але виплати за якими ще не завершені. За даними НАСУ, РЗНЗ є критично важливим для оцінки реального масштабу збитків, демонструючи значний обсяг майбутніх виплат, що знаходяться на балансах компаній.
Розширення покриття та державна підтримка бізнесу
Українські страхові компанії постійно адаптують свої продукти, розширюючи перелік ризиків, що покриваються. Базові ризики, такі як пряме влучання ракет/безпілотників, падіння уламків, пошкодження від роботи ППО, пожежі та вибухи, залишаються основою. Проте, у першому півріччі 2026 року вперше зафіксовані договори з воєнним покриттям у страхуванні відповідальності та фінансових ризиків. Понад 5 тис. нових договорів страхування життя тепер включають воєнні ризики до накопичувальних програм.
Значні зміни відбулися у страхуванні вантажів, де відповідальність страховика може діяти не лише під час перевезення, а й під час тимчасового зберігання або перевантаження строком до 45 днів. Це усуває «незастраховану експозицію» для компаній, що працюють з міжнародними поставками.
Страховики також активно працюють з об'єктами відновлюваної енергетики (сонячні та вітрові електростанції, промислові системи накопичення електроенергії BESS), які мають високу вартість обладнання та специфічний профіль ризику. Оцінка розташування, фізичного захисту та потенційного максимального збитку є ключовими для таких договорів.
Значний вплив на корпоративний сегмент має державна програма компенсації, за якою бізнес сплачує лише 1% страхової премії. Завдяки цій програмі кількість корпоративних договорів з індивідуальною оцінкою ризику зросла з 99 на кінець першого кварталу до 228 на кінець червня, що більше ніж удвічі. Ця компенсація робить страхове покриття доступним для великого бізнесу, оскільки комерційні тарифи без державної участі часто є надто високими через значні капітальні вимоги та обмежену міжнародну перестрахову місткість для України.
Отже, українські страховики продовжують виконувати свої зобов'язання, демонструючи стійкість ринку та адаптуючись до викликів воєнного часу. Зростання резервів та розширення покриття свідчать про зміцнення фінансового механізму захисту від воєнних ризиків, що є критично важливим для відновлення економіки України. Для читачів Banking UA це означає, що інструменти захисту активів стають більш доступними та комплексними, що підвищує стабільність фінансового сектору та бізнесу в цілому.
Що таке резерв заявлених, але не виплачених збитків (РЗНЗ)?
РЗНЗ – це сума коштів, яку страхова компанія резервує для виплати за страховими випадками, що вже сталися та були заявлені клієнтами, але виплати за ними на звітну дату ще не були повністю здійснені.
Як державна програма компенсації впливає на страхування воєнних ризиків?
Державна програма компенсації дозволяє бізнесу сплачувати лише 1% страхової премії за покриття воєнних ризиків, що робить страхування фінансово доступним і стимулює зростання кількості корпоративних договорів.
Які нові сегменти покриття з'явились у страхуванні воєнних ризиків у 2026 році?
У 2026 році страховики почали включати воєнні ризики у страхування відповідальності, фінансових ризиків, розширили покриття для вантажів під час тимчасового зберігання та активно працюють з об'єктами відновлюваної енергетики.