Природні катастрофи: страхові збитки у світі зростають до $171 млрд
Глобальний страховий ринок має орієнтуватися на середні річні застраховані збитки від природних катастроф у $171 млрд, за даними Verisk та Beinsure
Світова страхова індустрія стикається зі значним зростанням середніх річних застрахованих збитків від природних катастроф, які, за оцінками аналітиків Verisk та Beinsure, сягнули $171 мільярда. Цей показник збільшився на $19 мільярдів порівняно з попереднім періодом і є найвищим з моменту запровадження цього бенчмарку. Зростання відбулося попри відсутність великих ураганів на узбережжі США у 2025 році, що свідчить про зміну структури ризиків.
Зростання страхових збитків від катастроф: ключові фактори
Збільшення потенційних страхових збитків, за даними Verisk, передусім зумовлене зростанням вартості нерухомості та застрахованих активів. Хоча спокійний сезон ураганів може створити ілюзію зниження ризиків, що часто призводить до послаблення тарифів та посилення конкуренції, загальна картина свідчить про інше. Аналітики підкреслюють, що відсутність великих збитків від ураганів у США вже не гарантує низького рівня катастрофічних втрат у глобальному масштабі.
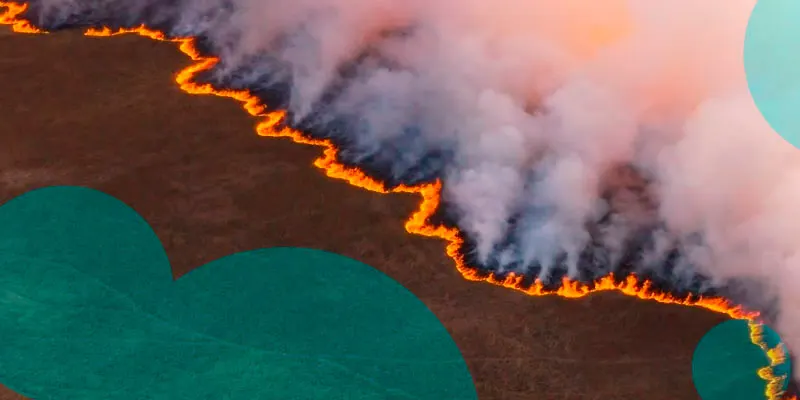
У 2025 році загальні застраховані збитки від природних катастроф у світі перевищили $100 мільярдів шостий рік поспіль. Примітно, що основні втрати були спричинені не масштабними землетрусами чи ураганами, а лісовими пожежами та інтенсивними грозовими явищами, що супроводжувалися градом, шквальним вітром та торнадо. Verisk наголошує, що оцінка $171 мільярд — це не прогноз на майбутній рік, а модельований показник середнього річного збитку, розрахований на основі поточної експозиції та широкого спектру можливих катастрофічних сценаріїв.
Для порівняння, у 2012 році, коли Verisk вперше опублікував цей глобальний бенчмарк, середній річний застрахований збиток оцінювався лише у $59 мільярдів. Відтоді цей показник майже потроївся. Це частково пояснюється розширенням географії моделей Verisk, які тепер охоплюють понад 20 додаткових країн та регіонів, а також оновленням наукових припущень, даних та методів моделювання ризиків.
Географія ризиків та типи загроз
Сполучені Штати Америки залишаються лідером за рівнем модельованого ризику, формуючи 68% глобального середнього річного застрахованого збитку, що становить близько $117 мільярдів із загальних $171 мільярда. Структура цих ризиків показує, що сильні грозові явища становлять найбільшу частку – 40%. Тропічні циклони відповідають за 27%, землетруси – 10%, зимові шторми – 9%, повені – 7%, а лісові пожежі – 6%.
Таким чином, сильні конвективні шторми (град, сильний вітер, торнадо) вже вносять більший вклад у середній річний застрахований збиток, ніж будь-який інший окремий тип природної небезпеки. Ці події часто спричиняють збитки одночасно у багатьох населених пунктах, не обмежуючись однією великою катастрофою, що призводить до дедалі більшої частки щорічних страхових виплат.
Моделі Verisk також аналізують рідкісні, але значно дорожчі сценарії. Так, для події з періодом повторюваності один раз на 100 років (річна ймовірність 1%) сукупні модельовані застраховані збитки можуть сягати $477 мільярдів. У разі сценарію з періодом повторюваності 250 років (річна ймовірність 0,4%) оцінка зростає до $606 мільярдів, що більш ніж утричі перевищує середній річний показник.
Недостатнє покриття: розрив між економічними та застрахованими збитками
Одним з основних чинників збільшення потенційних збитків є зростання страхової експозиції. У країнах, охоплених моделями Verisk, вартість майнової експозиції з 2021 року зростала приблизно на 7% щорічно. Вартість відновлення житлової нерухомості у США за цей самий період збільшувалася приблизно на 5% на рік, що перевищувало споживчу інфляцію. Це означає, що навіть за незмінної фізичної небезпеки потенційний розмір страхового збитку стає більшим.
Додатковим фактором є активне будівництво в районах, схильних до ураганів, повеней та лісових пожеж. Зростання населення та нова забудова збільшують кількість застрахованих об'єктів у зонах з вже високою частотою катастроф. Наприклад, в Англії близько 7,1% односімейних будинків розташовані в межах 100-річної зони затоплення. Серед будинків, зведених у 2022-2024 роках, у таких районах розташований приблизно кожен дев'ятий, а до 2050 року, за оцінкою Verisk, цей показник може зрости до одного з семи нових будинків.
Verisk оцінює глобальний середній річний економічний збиток від природних катастроф у понад $450 мільярдів, тоді як застраховані збитки становлять лише $171 мільярд, або 38%. У Європі середні річні економічні збитки оцінюються приблизно у $110 мільярдів, а застраховані збитки – лише $24 мільярди, тобто страховим покриттям забезпечено лише 22% втрат. Це підкреслює значний розрив у страховому покритті, особливо в регіонах з низьким проникненням страхування.
Наприклад, після землетрусу в М'янмі у березні 2025 року економічні збитки оцінювалися приблизно у $12 мільярдів, тоді як застраховані втрати становили менше $100 мільйонів – менш як 1% загального збитку. Подібна ситуація спостерігалася під час раптових повеней у Центральному Техасі в липні 2025 року, де проникнення федерального страхування від повені в постраждалому районі становило близько 3%, а в окрузі з найбільшими втратами – приблизно 2,5%. За оцінкою Verisk, близько трьох п'ятих очікуваних глобальних економічних збитків від природних катастроф залишаються поза страховим покриттям, що створює значні фінансові ризики для домогосподарств та економік.
Зростання середніх річних застрахованих збитків від природних катастроф до $171 мільярда є чітким сигналом для страховиків та перестраховиків. Це вимагає перегляду моделей оцінки ризиків, тарифної політики та стратегій управління капіталом. Українським страховим компаніям слід враховувати світові тенденції та адаптувати свої продуктові пропозиції та оцінку ризиків, особливо з огляду на кліматичні зміни та потенційні загрози. Інвестування в превентивні заходи та розширення покриття для менш поширених, але руйнівних подій, таких як град чи шквальні вітри, може стати ключем до стабільності ринку в умовах зростаючої невизначеності.
Який середній річний розмір страхових збитків від катастроф у світі?
За оцінками Verisk та Beinsure, середній річний розмір застрахованих збитків від природних катастроф у світі становить $171 мільярд.
Чому зростають страхові збитки від природних катастроф?
Зростання зумовлене збільшенням вартості нерухомості та застрахованих активів, будівництвом у зонах підвищеного ризику та зміною структури загроз, де часті грозові явища відіграють більшу роль.
Яка частка економічних збитків покривається страховкою?
Лише близько 38% глобальних економічних збитків від природних катастроф покривається страховкою. У Європі цей показник ще нижчий – близько 22%.
Які природні явища спричиняють найбільші страхові збитки у США?
У США найбільшу частку модельованого ризику формують сильні грозові явища (40%), за ними йдуть тропічні циклони (27%) та землетруси (10%).