Держперестрахування воєнних ризиків: нова модель захисту бізнесу України
Українські аналітичні центри пропонують Кабміну розширити держпрограму страхування воєнних ризиків та запровадити перестрахування катастрофічних збитків за участю держави
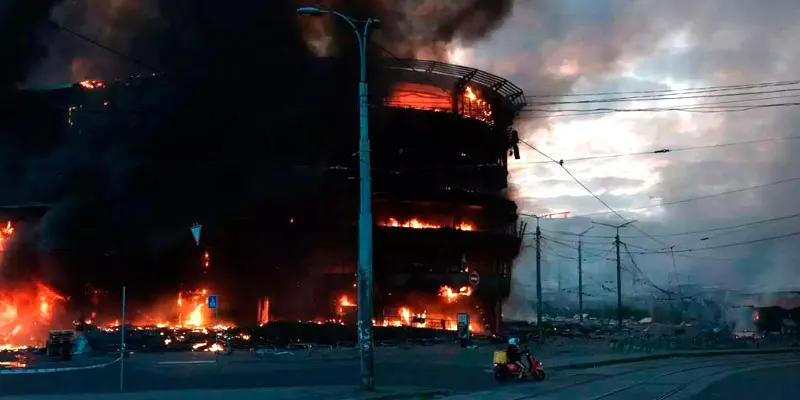
Українські аналітичні центри висунули пропозицію Кабінету Міністрів щодо суттєвого розширення державної програми страхування воєнних ризиків та впровадження механізму державного перестрахування катастрофічних збитків. Ця ініціатива спрямована на ефективніший розподіл фінансових втрат від російської агресії між підприємствами, страховими компаніями, перестраховиками, банками та міжнародними фінансовими організаціями, дозволяючи значно заощадити бюджетні кошти порівняно з прямими компенсаціями.
Розширення страхового покриття та модель розподілу ризиків
Поточна урядова постанова №1541 передбачає лише часткову компенсацію вартості пошкодженого або знищеного майна та частини страхової премії. Проте, аналітики зазначають, що можливості приватного страхового ринку є недостатніми для покриття великих корпоративних об'єктів в умовах масштабних воєнних дій. Для вирішення цієї проблеми пропонується впровадження моделі M3 з чотирирівневим розподілом збитків:
- Франшиза підприємства: Перший шар збитків (орієнтовно 5-10% вартості об'єкта) покривається самим підприємством.
- Приватні страховики: Наступний рівень покривають українські та міжнародні страхові компанії в межах їхніх лімітів.
- Перестрахування: Вищий шар передається в перестрахування через Експортно-кредитне агентство (ЕКА) та міжнародний ринок.
- Державна участь: Держава долучається до найбільшого катастрофічного шару, надаючи гарантії або перестрахове покриття, коли сукупні збитки перевищують можливості попередніх рівнів.
За розрахунками авторів, така схема може забезпечити до 1,59 гривні страхового покриття на кожну 1 гривню бюджетного фінансування. Це дозволить скоротити чисті бюджетні видатки до 8-14 млрд грн на рік, порівняно з потенційними 78 млрд грн, необхідними для прямої компенсації аналогічних втрат.
Оптимізація програми «Доступні кредити 5-7-9%» та фіксація збитків
Окрім страхування, пропонується адаптувати програму «Доступні кредити 5-7-9%» для підтримки підприємств після воєнних атак. Передбачається створення окремого напряму з державною портфельною гарантією 70-80% кредитного ризику, що дозволить компаніям отримати кошти на ремонт, придбання нового обладнання, поповнення оборотного капіталу та відновлення виробництва. Пропонується три види кредитування: короткострокові позики для ремонту, фінансування оборотного капіталу та довгострокові інвестиційні кредити для модернізації та перенесення виробництв. Ставка залишиться на рівні 5-7% річних у гривні, а термін кредитування нерухомості може сягати 10 років з відстрочкою погашення основної суми до 18 місяців.
Для спрощення процесу компенсації та відновлення, аналітичні центри пропонують створити єдиний реєстр воєнних пошкоджень, де факт збитку фіксуватиметься протягом 72 годин із фото- та відеоматеріалами. Це дозволить використовувати один набір підтверджених відомостей для страхових виплат, бюджетних компенсацій, кредитних та податкових процедур. Розмір збитку визначатимуть незалежні оцінювачі або аварійні комісари, щоб уникнути конфлікту інтересів. Також пропонується механізм авансового фінансування страхових збитків обсягом близько 3 млрд грн, що дозволить підприємствам отримати частину коштів на підставі попередньої оцінки протягом 30 днів після заяви, не чекаючи повного врегулювання.
Запровадження цих змін суттєво посилить фінансову стійкість українського бізнесу в умовах війни та забезпечить ефективніший розподіл ризиків. Це дозволить не лише швидше відновлювати пошкоджені об'єкти, а й стимулюватиме розвиток економіки через доступне кредитування та розширене страхове покриття. Для успішної реалізації необхідно провести ретельні актуарні розрахунки та оцінити максимально ймовірні збитки, враховуючи географію, вартість майна та види діяльності страхувальників.
Що таке державне перестрахування воєнних ризиків?
Це механізм, де держава бере на себе частину катастрофічних збитків від воєнних подій, які перевищують можливості приватних страховиків та ринку перестрахування, надаючи гарантії або пряме покриття.
Як пропонують розподіляти збитки за новою моделлю M3?
Збитки розподіляються на чотири рівні: франшиза підприємства, покриття українськими та міжнародними страховиками, перестрахування через ЕКА та міжнародний ринок, і державна участь для найбільших катастрофічних збитків.
Які активи пропонують додати до державної програми страхування?
Пропонується розширити перелік активів за межі будівель та обладнання, включивши товарні запаси, сировину, готову продукцію, транспортні засоби та орендоване майно.
Чи зміниться програма «Доступні кредити 5-7-9%» для постраждалих бізнесів?
Так, пропонується створити окремий напрям для постраждалих підприємств з державною портфельною гарантією 70-80% кредитного ризику та спеціальними умовами кредитування для відновлення діяльності.