BNPL в Україні: готовність технологій vs регуляторні бар'єри 2026
Фінтех-компанії України готові запускати Buy Now Pay Later, але розвиток гальмує регуляція, вартість інтеграцій і низька маржинальність. Що змінити на ринку
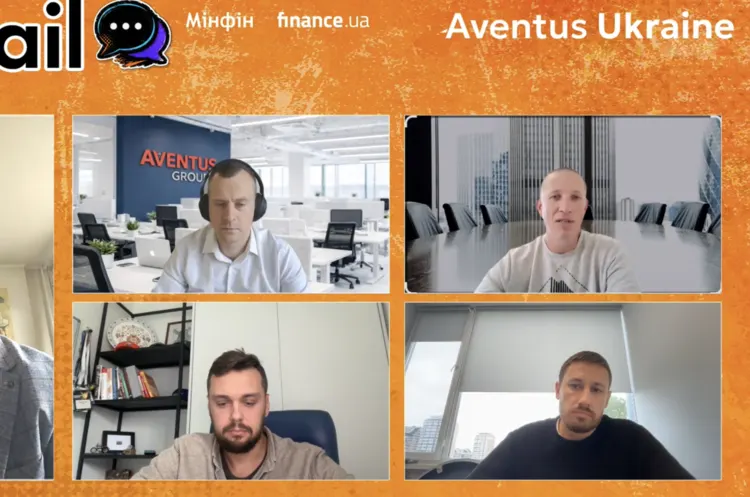
Технологічна сторона впровадження сервісів кредитування під час оформлення покупки (Buy Now Pay Later, BNPL) в Україні вже не становить суттєвої проблеми для фінансових технологій. Проте розгортання масштабних BNPL-рішень стримується трьома ключовими чинниками: суворі регуляторні вимоги, значні витрати на інтеграцію та малопривабливої економіки продукту, повідомили учасники дискусії на конференції FinRetail 2026.
Регуляція як головна перешкода BNPL
Лідер ТОВ «Авентус Україна» Володимир Довгаль підкреслив, що конкурентне навантаження на ринку вже давно змінило вектор розвитку. Кожна нова інтеграція вимагає масивних інвестицій, оскільки маржа залишається вкрай обмеженою. «На цьому ринку маржа дуже мала, конкуренція серйозна. Інтеграція потребує великих витрат, але вона повинна бути повністю узгоджена з усіма регуляціями», — зазначив Довгаль.
Керівник ТОВ «1Банк» та голова MyCredit Влад Белан поділився досвідом компанії, яка ще до масштабної агресії розпочала розробку власного BNPL. «Ми запустили повнофункціональний сервіс і інтегрувалися з кількома магазинами. Проте швидко припинили проєкт через недостатню нормативно-правову базу», — розповів він. Опонент не мав технологічних бар'єрів — API-рівень, передача статусів, відстеження товарів у кошику працювали беззаперечно. Однак регуляція тоді не дозволяла перевиконувати кошти напряму на видавців; компанія могла лише відправляти суми на карти покупців.
Технологія вже готова, потребна нова економіка
Керівник фінтех-компанії «Твоя Позика» Руслан Тимощук зазначив, що технічний і архітектурний рівні інтеграцій давно розв'язані. «Технічний стек, підключення до систем — усе це долаємо легко. Головна проблема — у моделі фінансування і економіці продукту», — сказав він.
Учасники форуму одностайні: розвиток BNPL — це питання часу і адаптації. Для масового введення на ринку потрібно не лише вдосконалювати інженерні рішення, а й модифікувати регуляторний каркас і сформувати бізнес-модель, яка одночасно задовольнятиме інтереси кредиторів, продавців і кінцевих користувачів.
Що таке BNPL і як це працює?
BNPL (Buy Now Pay Later) дозволяє покупцеві отримати товар безпосередньо під час оформлення замовлення і погасити борг невеликими частками або єдиним платежем пізніше, без необхідності звертатися до банку.
Чому BNPL важко запустити в Україні?
Основні перепони — суворі регуляторні вимоги НБУ, дороговизна технічної інтеграції з магазинами та низька рентабельність через жорстку конкуренцію на ринку кредитування.
Чи є в України технологічна база для BNPL?
Так, українські фінтех-компанії давно мають необхідні технології — API-інтеграцію, системи моніторингу статусу замовлень та інші інструменти. Проблема не в техніці, а в регуляції та економіці бізнесу.
Які зміни необхідні для розвитку BNPL ринку?
Потрібна адаптація регуляторної бази НБУ, дозвіл на прямі трансферти на рахунки продавців та розробка економічної моделі, прибуткової для всіх учасників — кредиторів, торгівлі і споживачів.