АІ-дата-центри на $6,7 трлн: нові ризики для страховиків
Інвестиції в дата-центри штучного інтелекту можуть сягнути $6,7 трлн до 2030 року. Галлагер Ре попереджає про накопичення ризиків і недостатність традиційних моделей андеррайтингу для таких об'єктів
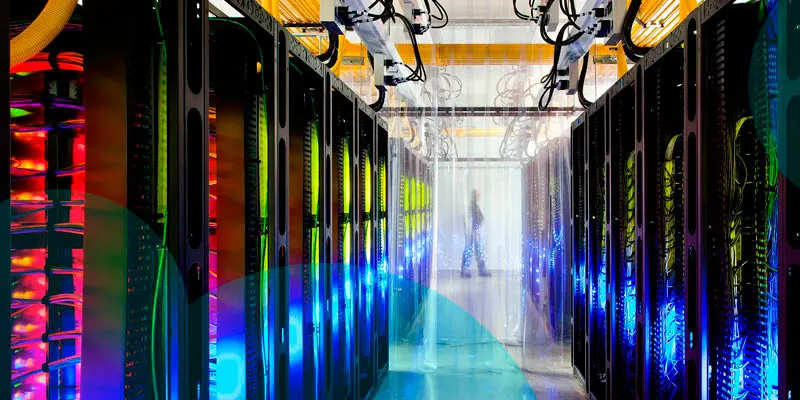
Швидке розширення дата-центрів для штучного інтелекту створює складний набір нових ризиків для глобального страхового ринку. За прогнозом аналітиків McKinsey, до 2030 року світові капіталовкладення в дата-центри можуть досягти $6,7 трильйонів, з яких близько $5,2 трильйонів спрямуватимуться спеціально на інфраструктуру для обробки завдань штучного інтелекту. Спеціалісти перестрахової фірми Gallagher Re наголошують, що концентрація дорогого обладнання, залежність бізнесу від безперервної роботи обчислювальних систем та масштабні вкладення потребують суттєвого переосмислення традиційних підходів до оцінки й захисту таких об'єктів.
Етапи розвитку дата-центру й багатошаровість страхових ризиків
АІ-дата-центри відрізняються від типових комерційних об'єктів тим, що один великий комплекс одночасно генерує ризики для кількох видів страхування. Процес їхного функціонування можна умовно поділити на кілька критичних этапів, кожен з яких має свої специфічні загрози.
На стадії будівництва страховики повинні оцінювати будівельно-монтажні та інженерні ризики, пов'язані зі спорудженням складних технологічних комплексів. Під час закупівлі та перевезення обладнання виникають ризики пошкодження дорогих напівпровідників, електронних модулів та інших високовартісних компонентів — ці збитки потенційно покриваються морським страхуванням вантажів і договорами страхування внутрішніх перевезень.
Після введення об'єкта в експлуатацію на перший план виходять майнові та технологічні ризики, а також потенційно масштабні збитки від перерви в господарській діяльності. Якщо через аварію обчислювальні послуги стають недоступними, втрати виникають не тільки в самого оператора дата-центру, але й у всіх його клієнтів — хмарних платформ, цифрових сервісів та інших компаній, чия робота залежить від безперервного доступу до обчислень. Одна аварія великого об'єкта здатна запустити ланцюг фінансових втрат у багатьох контрагентів одночасно, що ускладнює оцінку непрямої перерви в господарській діяльності й накопичення ризиків у страховому портфелі.
Чому традиційні моделі андеррайтингу виявляються неефективними
Gallagher Re указує на те, що швидкість розвитку дата-центрів і висока вартість спеціалізованого обладнання для ШІ переважають можливості звичайної оцінки майнових ризиків. Фізичне пошкодження устаткування — лише частина загального збитку від аварії великого обчислювального комплексу. Сучасні андеррайтери мають враховувати взаємозв'язок між будівельними, технологічними та операційними ризиками, а не оцінювати їх ізольовано один від одного.
Однією з головних проблем є феномен, який у перестрахуванні називають «insurance clash» — можливість одночасного висунення страхових вимог за різними договорами та видами страхування внаслідок однієї події. Наприклад, серйозна аварія може спричинити одночасно пошкодження майна, довготривалу зупинку обчислювальних систем і перерву в роботі залежних компаній, причому відповідні збитки можуть потрапити під кілька різних видів покриття. Крім того, потребує окремої уваги ризик системного поширення збитків, коли одна подія запускає ланцюг порушень у взаємопов'язаній інфраструктурі. Традиційні моделі андеррайтингу також раніше не розглядали в сукупності взаємозв'язок кіберризиків з екологічними та інфраструктурними ризиками, хоча такі сценарії можуть реалізуватися через технологічні збої, залежність від енергетичних систем і можливі екологічні втрати.
Перспективи й можливості для страхового ринку
Попри зростання складності й нових загроз, Gallagher Re розглядає розвиток інфраструктури штучного інтелекту як перспективний напрям для страхового та перестрахувального бізнесу. Інвесторам та операторам дата-центрів потрібне комплексне покриття на всіх етапах — від будівництва й транспортування обладнання до експлуатації, кіберзахисту й фінансових втрат у разі простою. Цей попит може створити нові можливості для розширення спеціалізованої страхової та перестрахової місткості, але робота з такими об'єктами потребуватиме тіснішої협праці андеррайтерів різних ліній страхування — майнового, інженерного, вантажного, кіберстрахування та страхування перерви в господарській діяльності.
Скільки світ планує інвестувати в дата-центри до 2030 року?
За прогнозом McKinsey, світові інвестиції в дата-центри можуть досягти $6,7 трильйонів, з яких близько $5,2 трильйонів припадатимуть спеціально на інфраструктуру для штучного інтелекту.
Чим АІ-дата-центри відрізняються від звичайних об'єктів для страхування?
АІ-дата-центри створюють ризики для кількох видів страхування одночасно — від будівельних ризиків до кіберзахисту й страхування перерви в роботі. Одна подія може спричинити збитки у багатьох клієнтів залежного від центру бізнесу.
Що таке «insurance clash» у контексті дата-центрів?
Це виникнення страхових вимог за кількома договорами й видами страхування внаслідок однієї події — наприклад, коли одна аварія одночасно пошкоджує майно, зупиняє обчислення й призводить до втрат у залежних компаній.
Чи створює розвиток АІ-дата-центрів нові можливості для страховиків?
Так, попит на комплексне покриття всіх етапів роботи дата-центрів може розширити спеціалізовану страхову й перестрахову місткість, але потребуватиме тіснішої кооперації фахівців різних ліній страхування.